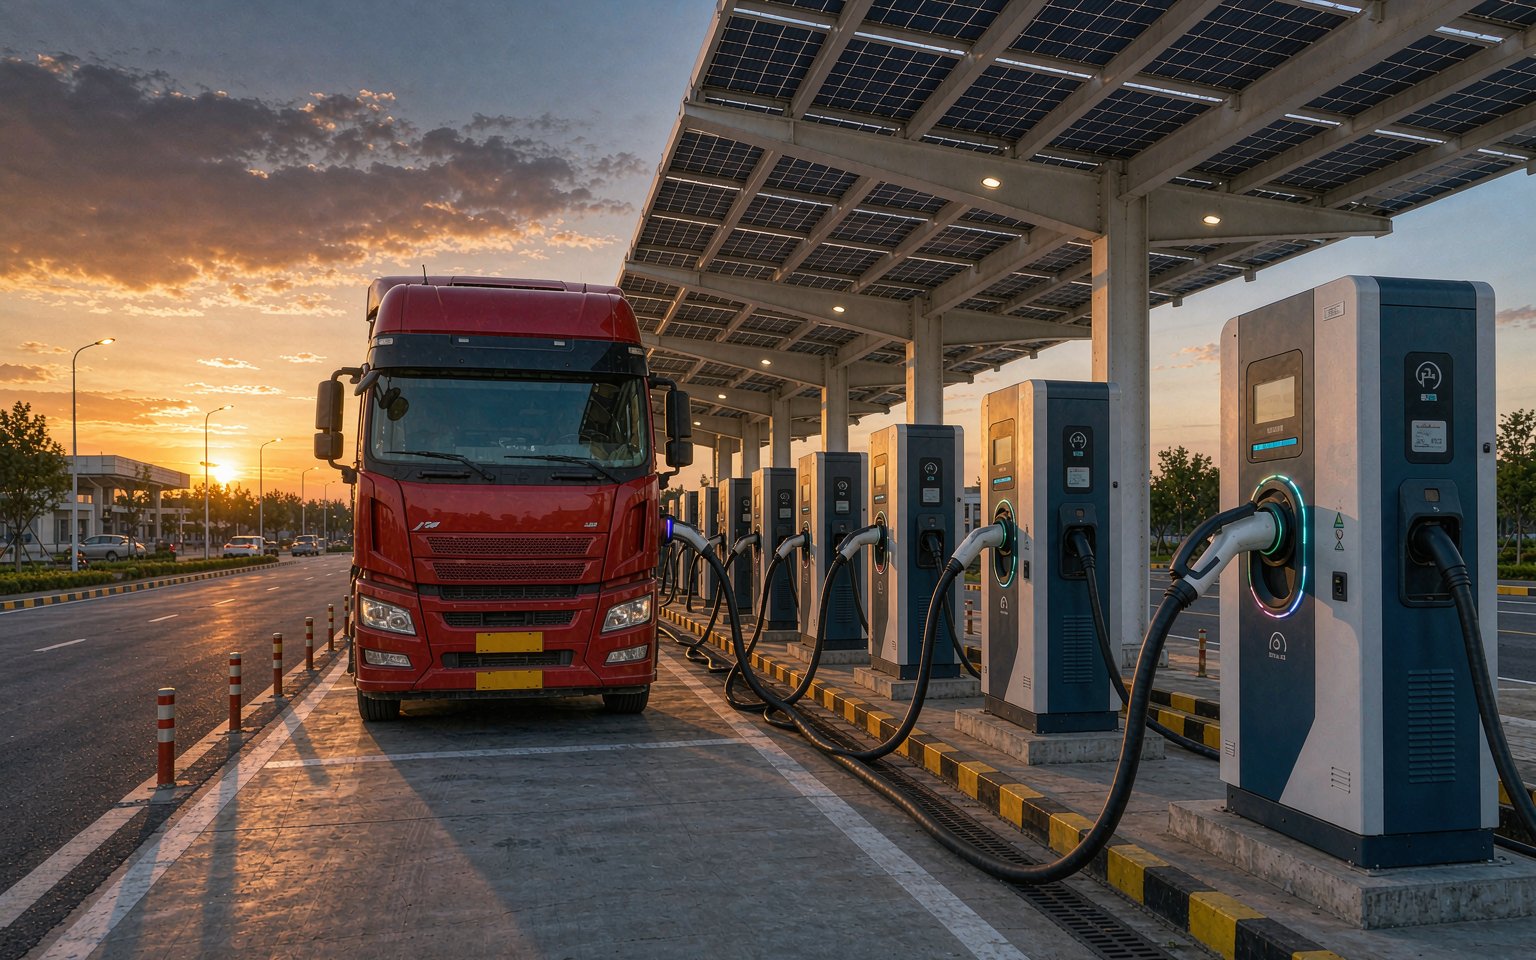
11 月 6 日,北汽福田在超充战略发布会上发起超充产业生态联盟,联合宁德时代、欣旺达、特来电等伙伴,规划落地 5000 座标准化超充综合场站,重卡补能从单打独斗转向抱团共建。数字也摆在了台面上:截至 2025 年底,全国电动重卡充电站仅 1 万多座,八成集中在港口、园区等封闭场景,城际干线几乎还是盲区——补能需求是真的,扛不动的投资也是真的(干线建站先看什么,见重卡三笔账那篇)。联盟把门槛降下来的同时,账也得更细地算:共投共建进场前,先核三件事。
一、模式账:三种进场姿势,钱和收益先掰清
联盟的落地模式分三类:全投自建做标杆,共投共建搞联合投资、收益共享,对外输出成套设备与技术方案。对多数区域运营商,共投共建是现实选项——5000 座对应的是百亿元级投资,重卡站动辄兆瓦级报装,单一主体扛不动,也不必扛。政策侧的口子已经打开:五部门 11 月印发的消费基建指导意见明确「有序扩大高速公路货运繁忙路段电动重卡充换电设施覆盖范围」,并支持各类社会资本参与建设运营。签约前把三件事写进合同:出资比例与增容费用谁承担、电费与服务费的分成口径、退出时设备残值怎么折算——联盟模式能不能长跑,取决于这三条有没有写死。
二、利用率账:15% 是盈亏线,点位先于场站
行业报告给出的参照系很直白:重卡充电站盈亏平衡利用率约 15%,42% 的场站要 3 到 5 年回本,优质站 1 到 2 年——差距全在点位。重卡的车流是刚性的:货运干线、港口集疏运、矿区短倒,路线固定、绕行意愿低,选错点位,配置再好的站也爬不上 15%。进场前拿一个月的通行数据核车流,再用投资测算工具把利用率-回本曲线跑一遍;已有场站利用率上不去的,先按五步排查法找原因,别急着降价。
三、设备账:兆瓦级超充加光储充微网,是底座也是变数
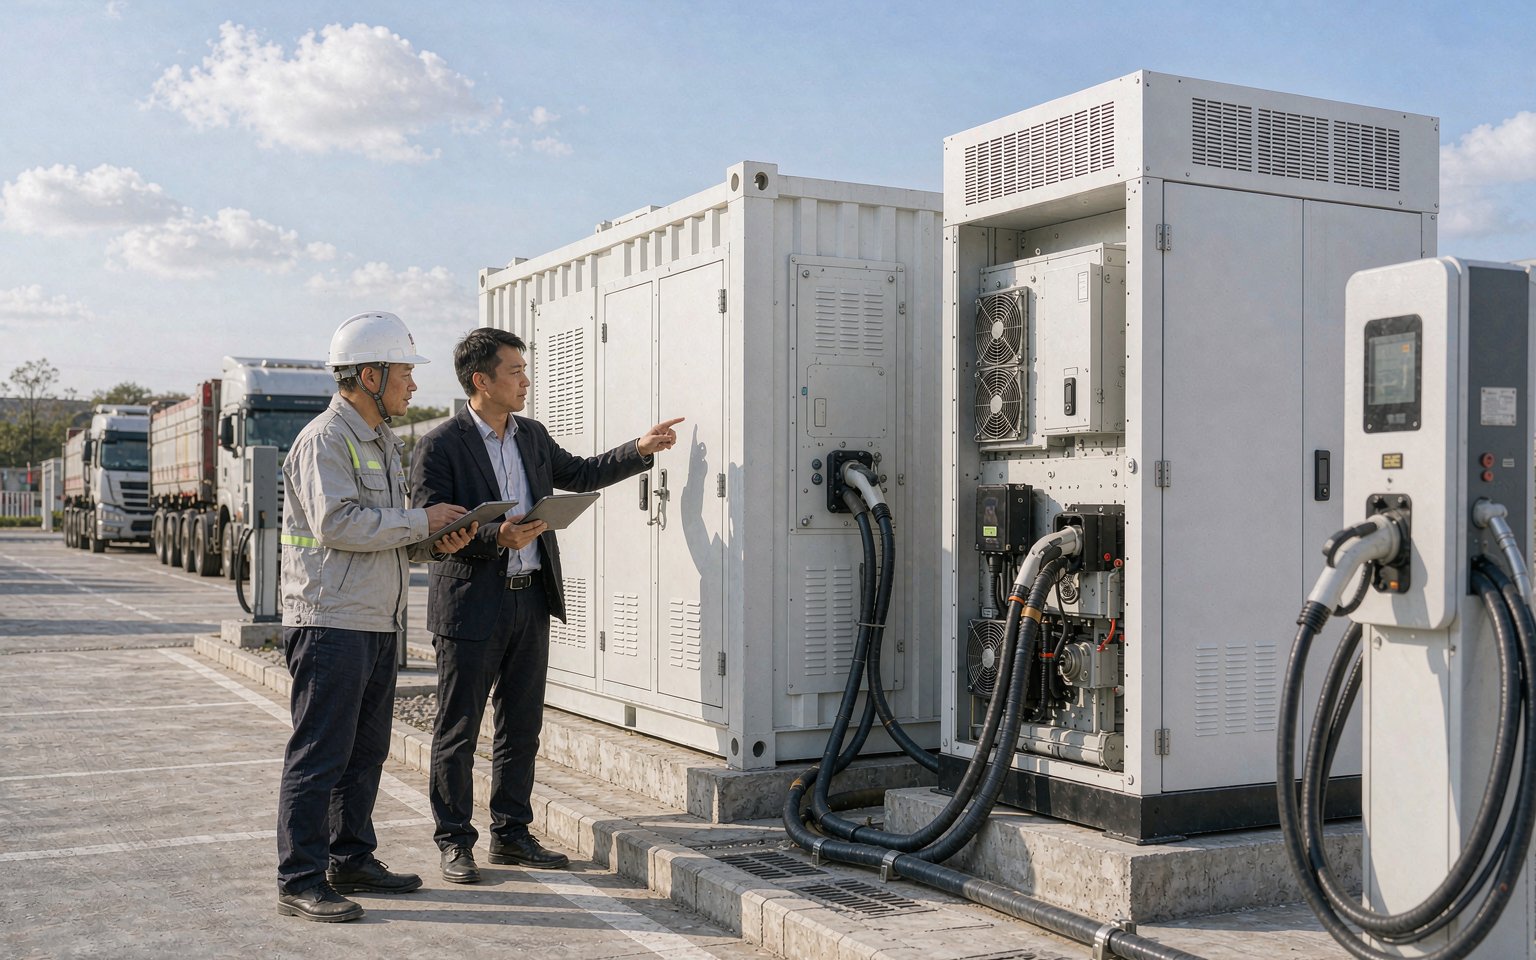
联盟场站的标准形态是光储充融合微网:10 千伏交流输入、1000 伏直流输出,把光伏、储能、车辆、负载合成一个可调度单元。配套的整车已经上车——兆瓦级超充轻卡峰值功率 1.05 兆瓦,SOC 20% 到 80% 约 8 分钟;重卡 18 分钟充进 6 分钟百公里的续航。设备选型要跟着运营模型走:兆瓦级充电对配网容量的要求(见兆瓦闪充站那篇)、峰谷套利与需求响应怎么结算(见盯行情那篇)、V2G 放电接口要不要预留,都是采购清单上该有名字的科目,别只盯着桩本身。
抱团建站解决的是钱和点位,运营的账还得自己算。模式合同写细、利用率核在签约前、设备按运营模型选——三件事核完,联盟的班车才上得踏实。