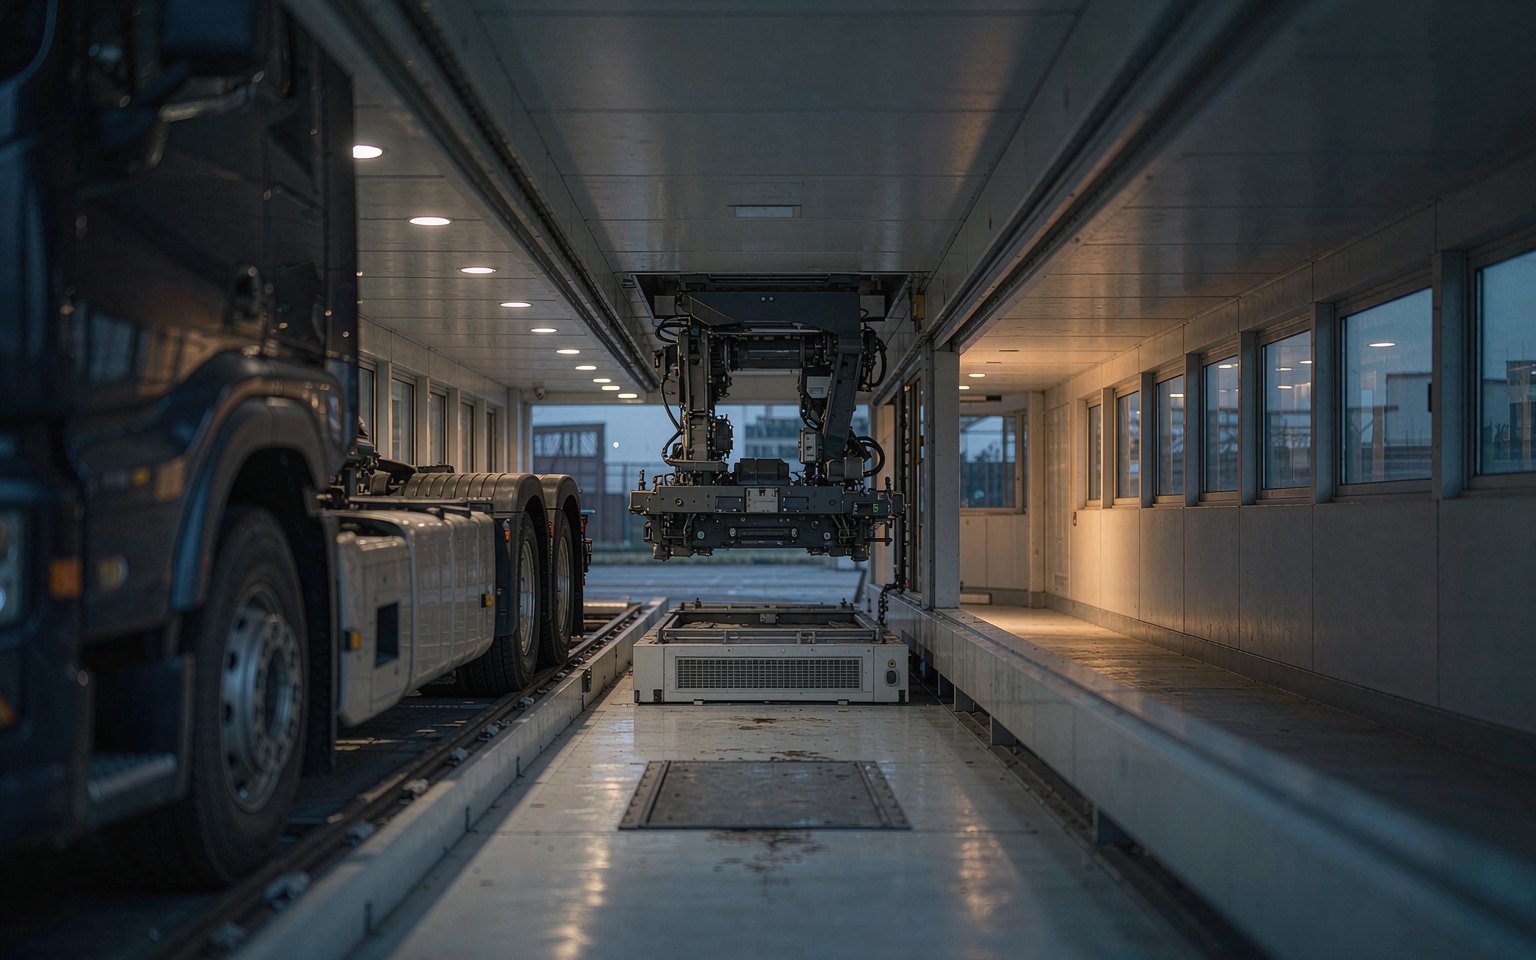
车企和电池厂正联手把换电站往存量场站里放:11 月初北汽集团与宁德时代签署百万换电合作,9 月吉利控股入股蔚来能源、营运车换电业务并入蔚来网络,发改委等 6 部门首批 136 项标志性应用场景里,山西、云南两个重卡换电场景同时入选。中国充电联盟数据,9 月底全国换电站保有量 7108 座,一年内还要翻倍。换电运营商上门谈合建的会越来越多,让出场地之前,先算三笔账(政策见发改委等部门的实施意见原文,中国政府网)。
一、车源账:换电只吃高频营运车,先数同标准的车
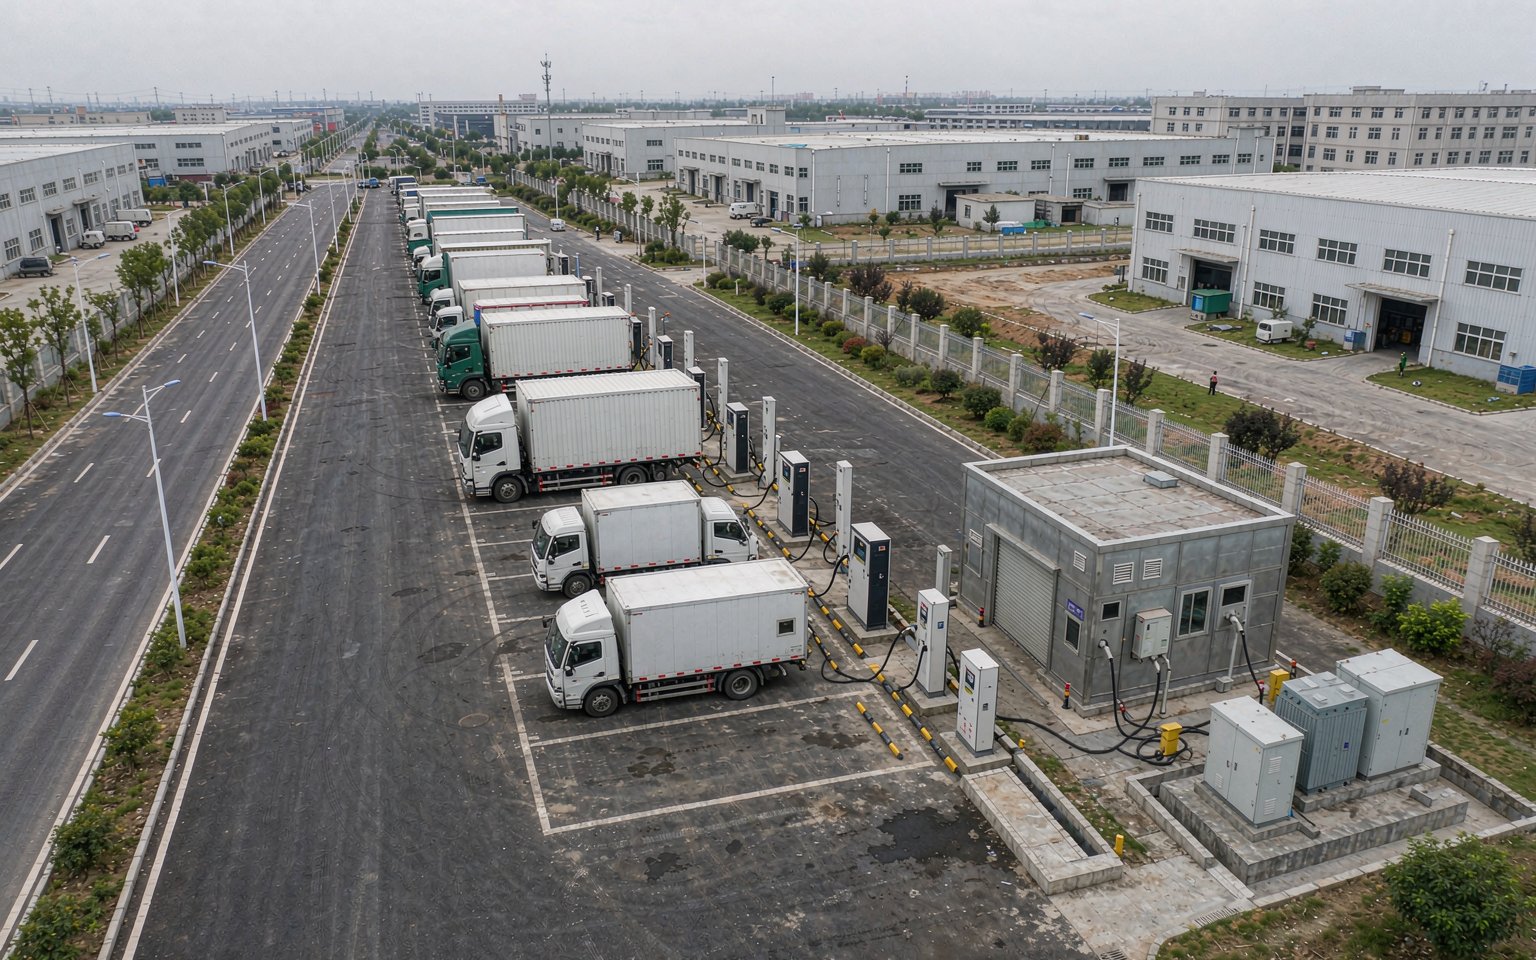
换电站的商业模型建立在高频次上:站体折旧、电池周转和运维成本,全靠网约车、出租车、短倒重卡这类一天进出多趟的车来摊。私家车很少为换一次电池专程改道,指望公共慢充客群转化,账算不平。所以先数车:场地三公里内有没有成规模的营运车队、物流园矿区港口的固定短倒线路,这些车用的是不是同一套电池标准——规格不互通,换电站只服务兼容车型,车源再密也得对上号。重卡场景里充电与换电各有分工:长途干线满载连续,大功率充电堆更稳(另见重卡充电站进入兆瓦级时代);矿区港口短倒对停驶敏感,换电更快。别被「超换一体」的规划图带着走,先确认车流属于哪一半。
二、模式账:出场地和电容,别背电池资产
一座换电站的投入大头不在场地,在电池——周转电池包加备用电池动辄数百万元,普遍由电池银行或换电运营商持有,车电分离。这决定了场站业主的角色边界:你出场地、电容和日常配套,运营商出设备和电池,收入按租金或流水分成走,别自己下场投资建站。真正要花钱的地方在电力:换电站功率叠加在原有充电负荷上,变压器余量不够就得增容报装,这笔投入由谁出、工期算谁的,提前写进合作条款。还有机会成本:换电站占掉的车位,按现有车流的单枪产出折算,五年期内划不划得来,用投资测算工具把两条现金流摆一起看,比谈感觉有用。
三、条款账:标准统一之前,接口和退出机制是变数
政策方向明确:实施意见支持围绕矿场、港口、城市转运场景建设专用换电站、探索共享换电模式。但标准仍在统一途中,同一块场地装上某一套换电体系,短期内就锁定了电池规格,而行业整合快,今天签约的运营商三五年后可能并进了别人的网络。合同里把四件事写死:标准升级时设备改造费谁承担;运营商主体变更时合同是否延续;合作终止后设备拆除与场地恢复怎么算;分成结算口径——换电订单的电费与服务费怎么拆,同自有充电业务的账分清楚。签约对象优先选开放体系:巧克力换电向多家车企敞开、蔚来网络向合作方共享,越开放的生态车源上限越高,也越不容易被单一车厂的销量波动拖垮(车企充电网互相开放另见这篇分析)。
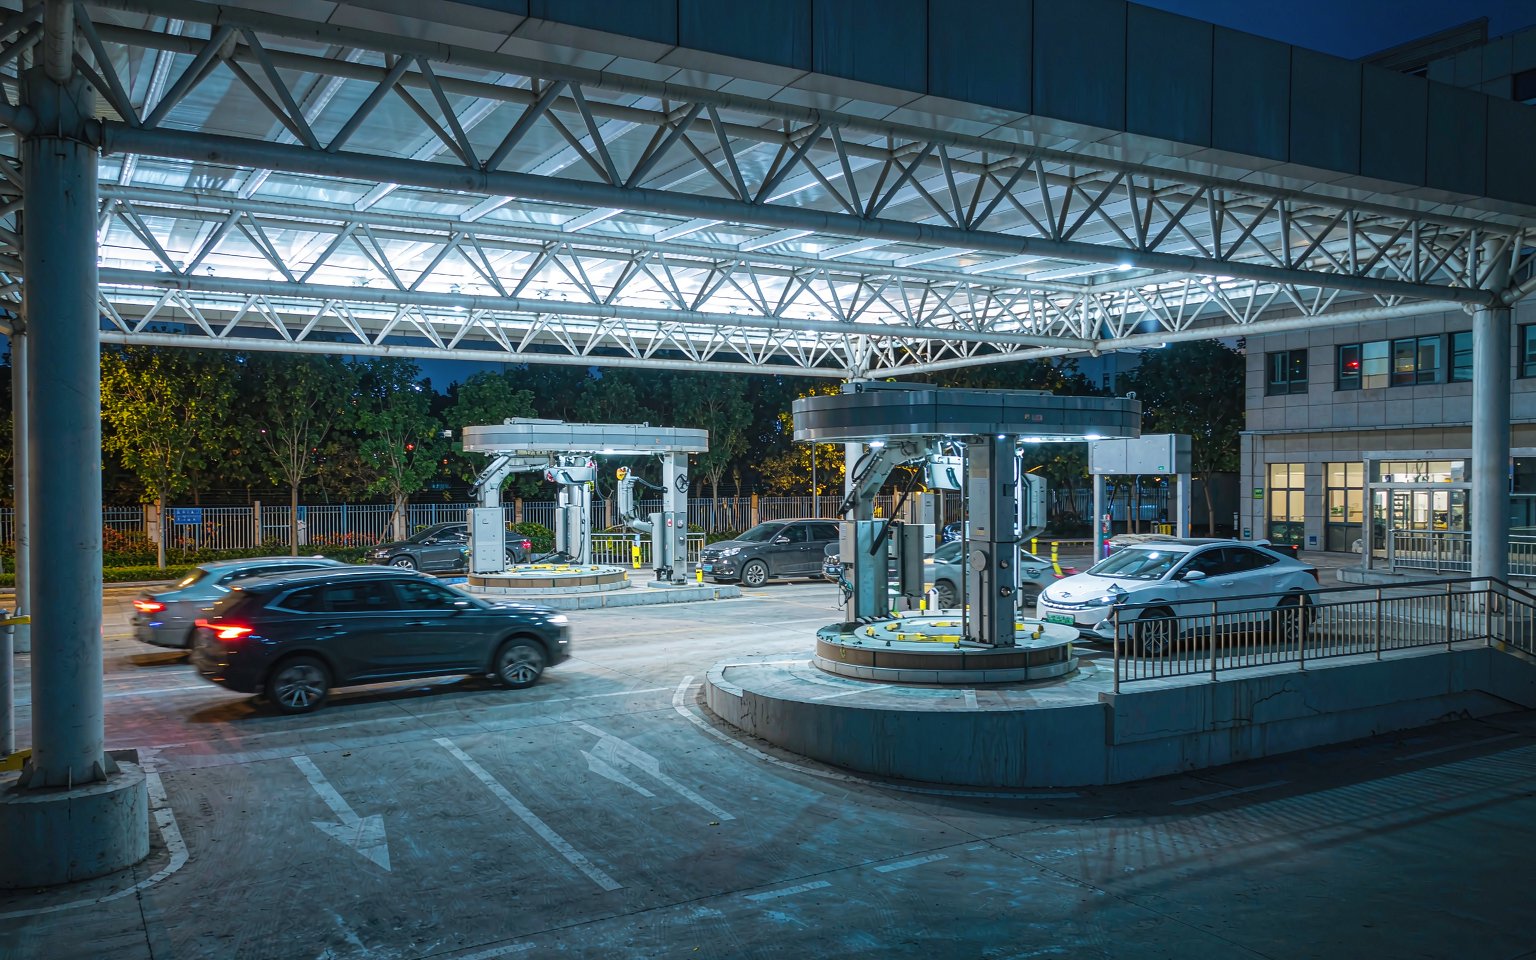
换电不会取代充电,但会在营运车密集的场站分走一块高价值生意。对场站业主,把换电站当「引入一个高毛利租户」来看:车源密度决定它交不交得起租,电力余量决定你接不接得住,条款决定行情变化时你亏不亏。这些底座本来就该沉淀在运营平台里——不管来的车是插枪还是换电,账都在同一张表上。
把这篇里的方法用在自己的场站上
预约一次 30 分钟演示,我们按你的数据现场算一遍。
还想看同类文章?
回到新闻动态,按分类或关键词筛选,共 104 篇原创内容。